60-Jähriges Bestandsjubiläum unserer Kanzlei Benesch & Brunner
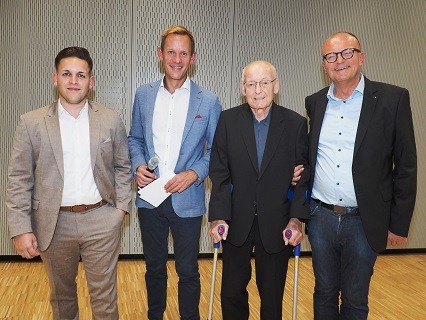
Seit 1966 stehen wir für fachliche Kompetenz, Vertrauen und persönliche Betreuung. Unser 60-jähriges Jubiläum haben wir gemeinsam mit Klientinnen und Klienten, Ehrengästen und unserem Team gefeiert.
Im September 2026 feierte unsere Kanzlei Benesch & Brunner ihr 60-jähriges Bestehen. Gegründet wurde sie im September 1966 von Günter Benesch in der Margaretenstraße in Krems. Nach einer weiteren Station am Südtirolerplatz befindet sich unser Kanzleistandort bereits seit vielen Jahren in der Alauntalstraße in Krems. Hier betreuen wir unsere Klientinnen und Klienten mit fachlicher Kompetenz, aktuellem Wissen und einem individuellen Blick auf ihre Anliegen.
Anlässlich dieses besonderen Jubiläums luden Gernot Benesch und Matthias Brunner am 8. Oktober 2026 in die Räumlichkeiten der Karl Landsteiner Privatuniversität ein. Zahlreiche Klientinnen und Klienten sowie Ehrengäste folgten der Einladung, um gemeinsam auf sechs Jahrzehnte Kanzleigeschichte zurückzublicken.
Im Mittelpunkt der Feier standen nicht nur die Geschichte unserer Kanzlei, sondern auch die Menschen, die sie prägen. Aus diesem Grund wurden unsere Mitarbeiterinnen vor den Vorhang geholt und geehrt. Denn 60 Jahre Benesch & Brunner stehen nicht nur für fachliche Kontinuität und Erfahrung, sondern auch für die Menschen, die unsere Kanzlei mit ihrem Einsatz und ihrer Arbeit täglich mitgestalten.
Vielleicht auch interessant:
Progressionsvorbehalt: Auch Auslandseinkünfte zählen
Wer in Österreich freiwillig zur unbeschränkten Steuerpflicht optiert, muss auch ausländische Einkünfte bei der Berechnung des Steuersatzes berücksichtigen. Das entschied das Bundesfinanzgericht (BFG) – eine endgültige Klärung durch den Verwaltungsgerichtshof steht noch aus.
Umsatzsteuerlichen Behandlung von Unternehmensübertragungen
In Österreich ist die Übertragung von Unternehmen derzeit nur bei Umgründungen und Übertragungen von land- und forstwirtschaftlichen Betrieben nicht umsatzsteuerbar. Das Europäische Gericht (EuG) hat diese Rechtslage für problematisch erklärt.
Verrechnungspreise im Visier des Finanzstrafrechts
Nachträgliche Korrekturen von Verrechnungspreise im Rahmen von Außenprüfungen werden auch vom Amt für Betrugsbekämpfung auf finanzstrafrechtliche Relevanz geprüft.