Blog
Eckpunkte der BUAG-Novelle 2026
Im Parlament wurde eine umfassende Novelle zum Bauarbeiter-Urlaubs- und Abfertigungsgesetz (BUAG) beschlossen.
EuGH zur Grunderwerbsteuer
Der Europäische Gerichtshof (EuGH) hat entschieden, dass Grunderwerbsteuer auf bestimmte Sacheinlagen von Anteilen an grundstücksbesitzenden Gesellschaften gegen EU-Recht verstoßen kann.
Neu geregelter Verkürzungszuschlag
Wird im Zuge einer Prüfungsmaßnahme des Finanzamts eine Abgabennachzahlung festgestellt, kann dies auch den Verdacht auf ein finanzstrafrechtliches Vergehen auslösen.
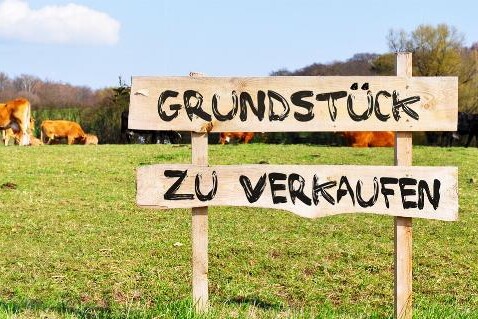
ImmoESt-Pflicht bei Umwidmung
Wird ein Grundstück des sogenannten Altvermögens verkauft und erst danach umgewidmet, kann diese spätere Umwidmung unter bestimmten Voraussetzungen zu einer höheren Immobilienertragsteuer……
Kein Sonderausgabenabzug privater Spenden ohne Geburtsdatum
Wer seine Spende steuerlich absetzen möchte, muss der begünstigten Organisation auch sein Geburtsdatum bekannt geben. Ansonsten kann die Spende nicht an die Finanzverwaltung gemeldet und als…
Leistungen aus betrieblicher Kaskoversicherung an Dienstnehmer
Das Kilometergeld ersetzt die Kosten für die berufliche Nutzung des Privatfahrzeugs. Übernimmt der Arbeitgeber darüber hinaus private Kosten oder Risiken, kann daraus ein steuerpflichtiger Vorteil…
Luxuriöse Sportwagen als Betriebsvermögen
Eine aktuelle Entscheidung des Bundesfinanzgerichts (BFG) bringt wichtige Klarstellungen zur steuerlichen Behandlung von Luxusgütern im Betriebsvermögen einer GmbH.
Verpflegungsmehraufwendungen bei eintägiger Dienstreise
Das Bundesfinanzgericht hat entschieden, dass Tagesgelder auch bei einer eintägigen Dienstreise als Werbungskosten berücksichtigt werden können.

Wechsel von der Kleinunternehmer-Befreiung zur Regelbesteuerung
Zahlungseingänge für Leistungen, die noch im Zeitraum der Geltung der umsatzsteuerlichen Kleinunternehmerregelung erbracht und ohne Umsatzsteuer in Rechnung gestellt wurden, sind auch bei späterer…

Kurzfristige touristische Vermietung
Die Abgrenzung zwischen Einkünften aus Gewerbebetrieb und Einkünften aus Vermietung und Verpachtung ist bei der kurzfristigen Vermietung oftmals nicht eindeutig.

Mietvertrag mit 21-fachem Jahreswert zu vergebühren
Der Verwaltungsgerichtshof (VwGH) entschied, dass die Bemessungsgrundlage der Gebühr eines Mietvertrages mit bestimmter und unbestimmter Dauer die Höchstgrenze des 18-fachen Jahreswertes…

Abzugsfähigkeit von Studienreisen
Insbesondere für Selbständige stellt sich die Frage, ob und inwieweit die für Studienreisen anfallenden Aufwendungen steuerlich als Betriebsausgaben geltend gemacht werden können.